太陽光発電コラムPV column
コンサルティング
2026/10/22
太陽光発電が世界で初めて原子力発電を超える(PV Magazine)
太陽光発電をはじめとする再生可能エネルギーが発電源として最も安い原価である事は知られておりますが、日本で何故か二項対立として記載されることの多い原子力発電と太陽光発電の世界の市場推移について知っている方は非常に少ないのではないかと推察しております。また世界の原子力発電の最新レポート(世界原子力産業状況報告書 (WNISR: World Nuclear Industry Status Report 2026)について、日本語で目にする機会もあまりないかと思います。
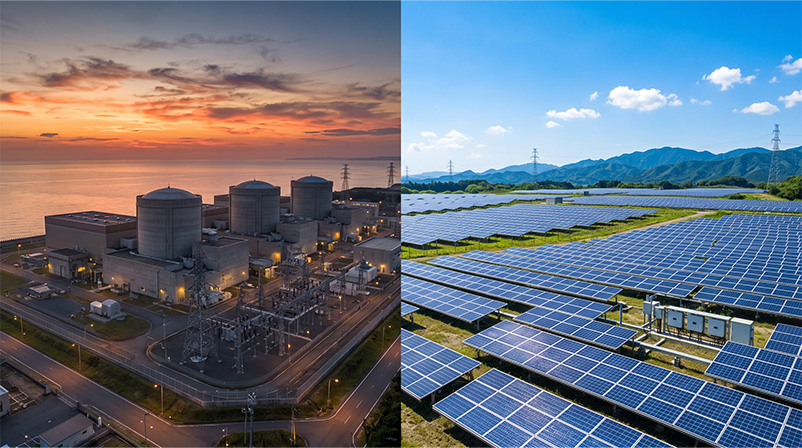
今回のコラムでは、 2026年9月29日にドイツの世界的に有名な太陽光発電メディアであるPV Magazineに掲載された記事「太陽光発電が世界で初めて原子力発電を上回る」をご紹介したいと思います。
出典元: https://www.pv-magazine.com/2026/09/29/solar-surpasses-nuclear-power-globally-for-first-time/
注記: 日本語版で参考表記として日本円で記載する為替レートは。1米国ドル=158.20円で換算しております。
**********
太陽光発電が世界で初めて原子力発電を上回る
世界的に見て、太陽光発電と風力発電は原子力発電をますます上回っており、WNISR 2026によると、太陽光発電は2025年に初めて原子力発電を上回る見込みです。同報告書は、原子力発電の成長の遅さ、建設期間の長さ、小型モジュール炉(原子炉)の導入の限定性を強調し、急速な再生可能エネルギーと蓄電池の拡大と対比させています。
2026年9月29日 エミリアーノ・ベリーニ著
フランスの原子力エネルギーコンサルタントミクル・シュナイダー氏が監修した「世界原子力産業状況報告書 (WNISR: World Nuclear Industry Status Report 2026)」によると、2025年3月には風力発電だけで原子力発電の月間発電量を上回り、4月には太陽光発電もそれに続きました。世界の月間太陽光発電量が原子力発電量を上回ったのはこれが初めてになります。
2025年3月から2026年6月までの期間、太陽光発電または風力発電のいずれか単独で、毎月原子力発電よりも多くの電力を発電しました。2026年3月、4月、5月には、両技術とも単独で原子力発電を上回りました。
格差の拡大
報告書によると、2025年には再生可能エネルギーと原子力発電の差は大幅に拡大しました。世界の太陽光発電容量は510GW増加して2,383GWとなり前年比27%増となりました。一方、風力発電は過去最高の159GWの増加となり合計1,291GWに達し、前年比14%増となりました。これに対し、原子力発電の設備容量はわずか1.5GW増加にとどまり、合計容量は399.5GW、稼働中の原子力発電所の容量は0.5GW減少して368.6GWとなりました。報告書は、原子力発電容量は25年以上ほぼ横ばい状態が続いているのに対し、風力発電、特に太陽光発電は急速に拡大していると指摘しています。
しかし、同報告書の太陽光発電に関する数値は、比較的控えめな推定値に基づいています。IEA PVPSのより新しいデータによると、世界の太陽光発電設備の増設量は2025年には約690GWに達し、WNISRが用いた数値よりも約180GW多いデータとなっております。これは、太陽光発電と原子力発電の設備容量、そしてそれぞれの成長率の差が同報告書(WNISR 2026)で示されているよりもさらに大きかったことを示唆しています。
「原子力産業の現状は、活況を呈する分野だと期待していた人々にとって、非常に厳しい現実を突きつけるものだ」とシュナイダー氏はPV Magazineに話しました。「最近、米国の原子力企業ホルテックは、株式上場予定日のわずか数日前に新規株式公開(IPO)を延期しました。同社はIPOで約10億ドル(1582億円)の資金調達を目指していました。同業他社のフェルミは、2025年10月の初上場以来、株価が約80%も下落しています。」
「主な理由は?これらの企業は、投資家が資金提供を継続するよう説得できるような実績を現場でほとんど、あるいは全く示せていないからです」と彼は付け加えました。「一方、世界の稼働中の原子力発電所は発電量を1.1%増加させました(中国以外では減少)。また、世界の太陽光発電量は驚異的な30%増を記録し、初めて原子力発電の年間発電量を上回りました。思わずこう言いたくなります。『重要なのは成長率だ!』と!」
この報告書は、バッテリーコストの低下が太陽光発電の継続的な拡大を可能にする要因となる可能性を指摘しており、特に電力網が変動性の高い再生可能エネルギー発電量の増加や、低価格またはマイナス価格の期間に対応しなければならない状況下では、その重要性が高まります。グリッド規模のバッテリー導入は2025年に急激に加速し、104GWと257GWhが同年中に接続されました。バッテリーエネルギー貯蔵システム(BESS)の累積容量の78%以上が2023年から2025年の間に設置されました。
緩やかな拡大
報告書によると、世界の原子力部門は緩やかに拡大しており、新規事業のほとんどは中国とロシアに集中しています。2026年7月1日現在、31か国で411基の原子炉が稼働しており、長期停止中の30基を除くと、稼働容量は374.7GWとなっています。2025年の原子力発電所の発電量は2,703TWhで、前年比1.1%増となり、これは主に中国での7.6%増に起因します。中国以外では原子力発電量は0.2%減少し、2006年の水準を大きく下回ることとなりました。世界の電力発電量に占める原子力発電の割合は8.8%に低下し、過去45年間で最低水準となり、これは1996年のピーク時の17.5%の約半分の割合となりました。
2025年には4基の原子炉が電力供給を開始し、7基が閉鎖されたため、2021年以来初めて年間原子炉バランスがマイナスとなりました。2006年から2025年の間に、104基の原子炉が稼働を開始し、106基が閉鎖されました。これらの稼働開始のうち、中国は53基を占め、閉鎖はなかったため、世界の他の地域では55基の原子炉が純減したことになりました。世界の原子力発電容量は20年間で21.5GW増加しましたが、中国だけで52.3GW増加しており、中国以外の地域では容量が30.7GW近く減少しました。
しかしながら、建設パイプラインは拡大しています。7月1日時点で建設中の原子炉は73基に達し、1987年以来最多となりました。そのうち37基は中国によるものです。ロシアは依然として主要な国際供給国であり、ロシアの技術は世界中で建設中の29基の原子炉に採用されています(うち22基はロシア国外)。建設中の原子炉の10基中9基はアジアまたは東欧になります。
報告書によると、新規原子力プロジェクトでは、建設期間の長期化と遅延が依然として大きな問題となっています。2023年から2025年の間に送電網に接続された16基の原子炉のうち、予定通りに完成したものは一つもなく、平均建設期間は10.9年でした。2025年に発電を開始する予定だった13基の原子炉のうち、実際に発電を開始したのはわずか4基でした。スロバキアのモホフツェ4号機(建設開始から40年以上経過)やイランのブシェール2号機(建設開始は1976年)など、建設期間が極めて長いプロジェクトも存在します。
しかし、2025年には建設開始が加速し、12基に達し、2010年以来最高の年間総数となりました。そのうち9基は中国、2基はロシア、1基は韓国で建設が開始されました。2020年から2025年の間に世界中で記録された52基の原子炉建設開始のうち、1基を除いてすべて、中国またはロシアの原子力産業が国内外で関与していました。
小型モジュール式原子炉の開発は限定的
報告書は、小型モジュール式原子炉(SMR)が長年の商業的約束を果たせるかどうか疑問を呈し、政府の支援や公的資金が増加しているにもかかわらず、進展は依然として限定的であると指摘しています。
「数十年にわたり、小型モジュール原子炉は、原子力発電を様々な新たな市場に拡大する上で大きな可能性を秘めているとされてきました。驚くほど似たような主張が、複数の国の原子力産業によってなされてきました。しかし、これらの主張が実現した国はどこにもありません」と著者らは述べています。
著者らは、低コスト、モジュール式構造、安全性向上、廃棄物削減、立地選定の容易さなど、小型モジュール炉(SMR)の利点として主張されているいくつかの点に異議を唱えています。商業的に提案されている設計の多くは300MW以上ですが、報告書で引用されている分析によると、一部のSMR設計では、より大型の原子炉に比べて2倍から30倍もの核廃棄物が発生する可能性があるといいます。
報告書はまた、大規模で予測可能な市場がなければ、モジュール式製造が規模の経済性を達成できるのかという疑問も呈しています。それでも、小型モジュール炉(SMR)プロジェクトはいくつかの国で進展している。カナダは2026年にGE-日立のBWRX-300の建設を開始し、中国は実証炉である玲瓏一号の試験を継続しています。ロシアは浮体式および陸上式のSMRを開発しており、チェコ共和国とスウェーデンはロールス・ロイスのプロジェクトを進めています。報告書は、EUが2030年代初頭までに最初のSMRを導入するという目標を達成できるかどうか疑問を呈しています。
英国は、ワイルファ原子力発電所にロールス・ロイス社製の原子炉3基を建設する計画を推進するため、26億ポンド(35億ドル。約5537億円)を拠出することを決定しており、最終的な投資決定は2029年に行われる見込みです。この設計は出力470MWで、小型モジュール炉(SMR)の一般的な基準値である300MWを上回っています。
米国では、GE Vernova、TerraPower、X-energy、Kairos Powerといった企業が連邦政府の資金援助を受けてプロジェクトを進めています。これらのプロジェクトの中には、既に許認可や建設段階に達しているものもありますが、多くは商業運転開始までまだ数年を要する見込みです。報告書によると、小型モジュール炉(SMR)の開発は依然として公的資金に大きく依存しており、商業展開、建設スケジュール、モジュール式建設の利点とされるものについては依然として不確実性が残るといわれております。
グローバル概観
この報告書はまた、主要な原子力市場や潜在的な新規参入国における動向、原子力発電所の廃炉、福島原発事故、ロシアの原子力相互依存関係などを網羅した、国別の詳細な評価も提供しています。
これらの章では、原子炉の運転状況、新規建設計画、閉鎖、政策動向、老朽化した原子炉群に伴う課題について検証しております。また、閉鎖された原子炉の解体状況、福島原発事故から15年後の日本の状況、そして原子力産業とロシアとの継続的な技術、燃料、サプライチェーンの連携についても追跡調査しています。
**********
コラム文内でも記載のありました、フランスの原子力エネルギーコンサルタントミクル・シュナイダー氏が監修した「世界原子力産業状況報告書 (WNISR: World Nuclear Industry Status Report 2026)」は、世界の原子力産業について詳細に書かれており、全596ページに及びます。
ご興味のある方は、こちらのレポートも是非ご参照下さい。
謝辞:この有益な記事の転載を承諾してくださったPV Magazine誌のエミリアーノ・ベリーニ氏に心より感謝いたします。
太陽光に関するご相談、資料請求、
お見積依頼はこちらまで